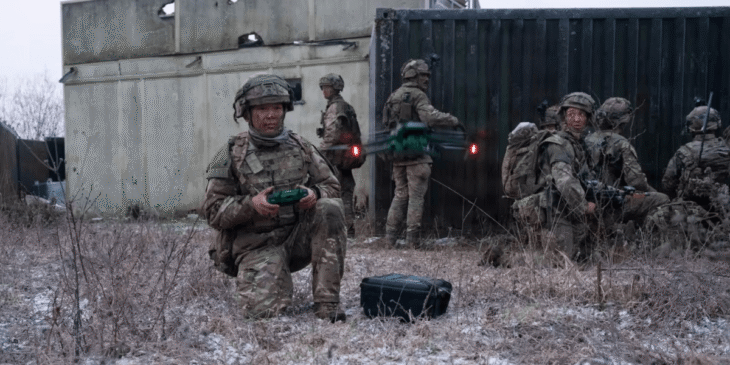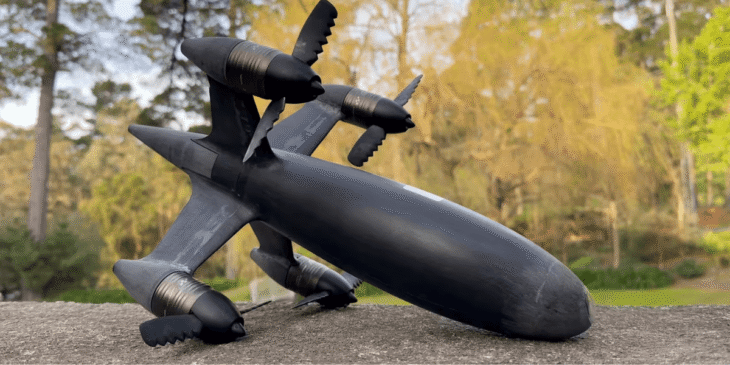
米国国防省(Department of War)が、攻撃型ドローンの大規模調達・開発プログラム「Drone Dominance Program」のPhase 3を正式に開始しました。投じられる予算は4億5000万ドル($450M)。約6万機の攻撃型ドローンを確定調達し、さらに最大4万機の追加購入オプションを備えるという、米軍のドローン戦術を次のフェーズへと引き上げる巨大プロジェクトです。
しかし、公表された契約仕様や予算内訳を紐解いていくと、単なる大量調達にとどまらない防衛調達の複雑な裏側や計算上の謎、そしてメーカーに突きつけられた極めて過酷な条件が浮かび上がってきます。本記事では、この最新プログラムに隠された4つの驚くべき事実を、防衛テクノロジーのアナリストの視点から論理的に解説します。
数字が合わない?4億5000万ドルの予算と「最大3億ドル」の計算の謎
今回のPhase 3で調達対象となるドローンは、スタンドオフ射程(約12マイル/約20km)での攻撃を担う「Deep Strike型」と、近接戦闘用の「Close Quarter Battle型」の2つのミッションに分かれています。公表された機体単価は以下の通りです(兵器化コストを除く)。
- Deep Strike型: 1機あたり $5,000
- Close Quarter Battle型: 1機あたり $3,000
ここで単純な掛け算を行ってみると、奇妙なギャップが生じます。予定調達数である60,000機をすべて高額なDeep Strike型($5,000)で揃えたとしても、総額は3億ドル($300M)にしかなりません。仮にすべてClose Quarter Battle型($3,000)であれば1億8000万ドル、半々で均等に分けた場合は2億4000万ドルとなり、全体の予算枠である4億5000万ドルに対して1億5000万ドル以上の大きな説明のない差額が存在しています。
この予算ギャップの背景には、いくつかの要因や読み解きが推測されます。
- ペイロード(兵器化)やソフトの追加コスト: 機体本体価格に含まれない兵器化、制御ソフトウェア、弾薬などのコストが影響している可能性です。例えば、Gauntlet IIでDeep Strike部門5位となったSwarm Defense社は、Kiwiドローン4,000機に弾薬と制御ソフトウェアを含めたプロトタイプ注文を最低2,500万ドル(1機あたり最低約$6,250)で受注しました。ただし、仮に全6万機をこの単価($6,250)で計算しても総額は3億7500万ドルとなり、なお7,500万ドルの余剰が残ります。
- 予算分割の読み解き: 4億5000万ドルの予算を「機体数」ではなく「金額(各2億2500万ドル)」で均等分割した場合の計算です。この場合、$5,000のDeep Strike型が4万5,000機、$3,000のClose Quarter Battle型が7万5,000機となり、合計調達数は発表の2倍にあたる12万機に達することになります。
「性能の高さ」より「量産力」:運命を握る「400機納入」の厳格な関門
Phase 3の最終評価段階である「Gauntlet III」に進出する企業には、極めて厳しい実効的ハードルが課されています。それは、「約2ヶ月間で400機の生産注文を完納すること」です。
前回のGauntlet IIで求められた条件(約5週間で兵器化ペイロード付きドローン120機)と比較すると、短期間で3倍以上の製造規模拡大が要求されています。この関門は、コロラド州Fort Carsonなどの演習場で単に良い飛行スコアを出すだけでなく、「実際に契約通りの数を製造し、納入できるビジネス耐久性・製造能力」を有しているかを証明させる目的があります。
実際、Gauntlet IIのDeep Strike部門で4位という好成績を収めたSkycutter社は、7月時点でGauntlet Iの注文分に対する増産も出荷も進んでいない状況が報じられていました。こうした事態を防ぐため、ペンタゴンは量産実績を絶対条件に掲げています。
リーダーボードのスコアは8月にFort Carsonでドローンがうまく飛んだことを示しているに過ぎない。400機の納入実績こそが、その企業が実際にドローンを製造できることを証明するのだ。
性能強化による値上げと、市場価格を探る「4万機の追加オプション」
今回のPhase 3では、ミッションごとの技術的要求仕様に合わせて機体価格の設定が見直されました。
- Deep Strike型: 約12マイルのスタンドオフ射程で確実に運用するため、高度なエッジ計算能力(compute)、耐障害性の高い通信機能、およびセンシング性能の向上が要求され、本体価格が従来の$4,500から**$5,000**へと引き上げられました。
- Close Quarter Battle型: 接近戦での使い捨て(expendable)かつ低コストなスウォーム運用を重視するため、従来の$3,500から**$3,000**へと値下げされました。
プログラムの歴史的変遷 2025年12月時点の初期計画(RFI)では、Phase 3は「1機$3,000で10万機」、Phase 4は「1機$2,300で15万機」という構想でした。しかし、約3万機を最大1億5000万ドルで調達したGauntlet Iの実績を経て、今回のPhase 3では「確定6万機+ベンダー自由価格の追加4万機(合計最大10万機)」という現実的な仕様へと修正されています。
確定調達枠の6万機とは別に用意された**「最大4万機の追加オプション枠」**では、企業側が自社で価格を設定して提案することが可能です。
ペンタゴンがこの自由価格オプションを導入した目的は、単に必要なドローン数を確保することだけではありません。急速に進化・変動するドローン市場において「メーカーが提示するリアルな市場価格感を把握すること(better understand the pricing in the marketplace)」を狙いとしており、防衛調達における適正価格の探求が行われています。
限られた「生き残り枠」:14社制限とGauntlet II勝者の圧倒的優位
プログラム全体の規模が大きい一方で、Gauntlet IIIに参加できる企業の枠は「最大14社」と非常に狭く絞り込まれています。しかも、新規参入企業にとってこの枠組みはきわめて過酷です。
前回のGauntlet IIでアワードを獲得した企業(アワード数としては10件、Neros社が両部門で入賞したため実質9社)は、ピッチ審査を免除されてそのままGauntlet IIIへのシード権を獲得します。
ここで注目すべきは、公表された「14社制限」という上限に関する構造的曖昧さです。この14という枠が「重複を除いた企業数(9社)」を指すのか、それとも「契約アワード数(10件)」を指すのかが明記されていません。
この条件の違いにより、これから11月の「Pitch & Fly」へ進む一般のピッチ参加企業(約8社)に残された通過枠は、計算上わずか「4〜5枠」(14 – 9 = 5枠、または14 – 10 = 4枠)しか存在しないことになります。実績を持つ既存勝者が圧倒的優位を誇る中、限られた残りの座席を巡って熾烈な生き残り合戦が繰り広げられることになります。
結論・まとめ
ペンタゴンの「Drone Dominance Program Phase 3」は、単なるドローンの購入にとどまらず、防衛産業基盤そのものの「量産能力」を試す巨大な実験場と化しています。公表予算と価格設定の乖離、現実の製造力を問う400機の納入義務、そしてシード企業が優位に立つ狭小な参入枠など、極めて合理的かつ厳しいルールが敷かれています。
今後の最大の注目点は、11月に開催される「Pitch & Fly」、そして何よりも「どの企業が実際に400機の納入を果たせるのか(Who ships)」という実行力の証明です。
果たして既存の防衛ベンダーは、この猛スピードの量産デッドラインについていけるのか?防衛テクノロジーの未来を占う大きな岐路を迎えています。