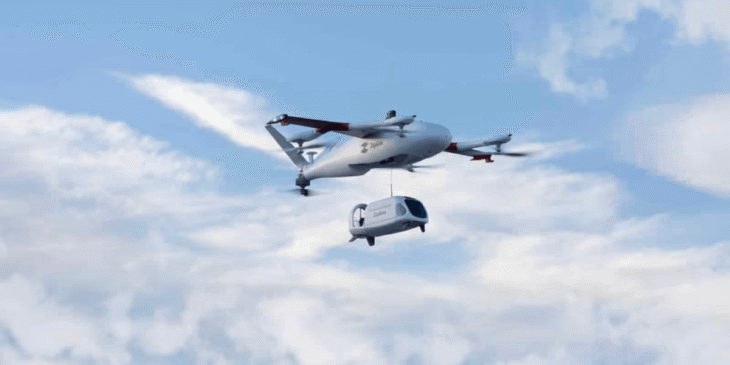
「ドローン配送は、私たちの日常生活に真に浸透するのか?」——。かつてはSFの世界の夢物語と片付けられていたこの問いがいま、驚愕の数字を伴った現実としてビジネス界を揺るがしています。
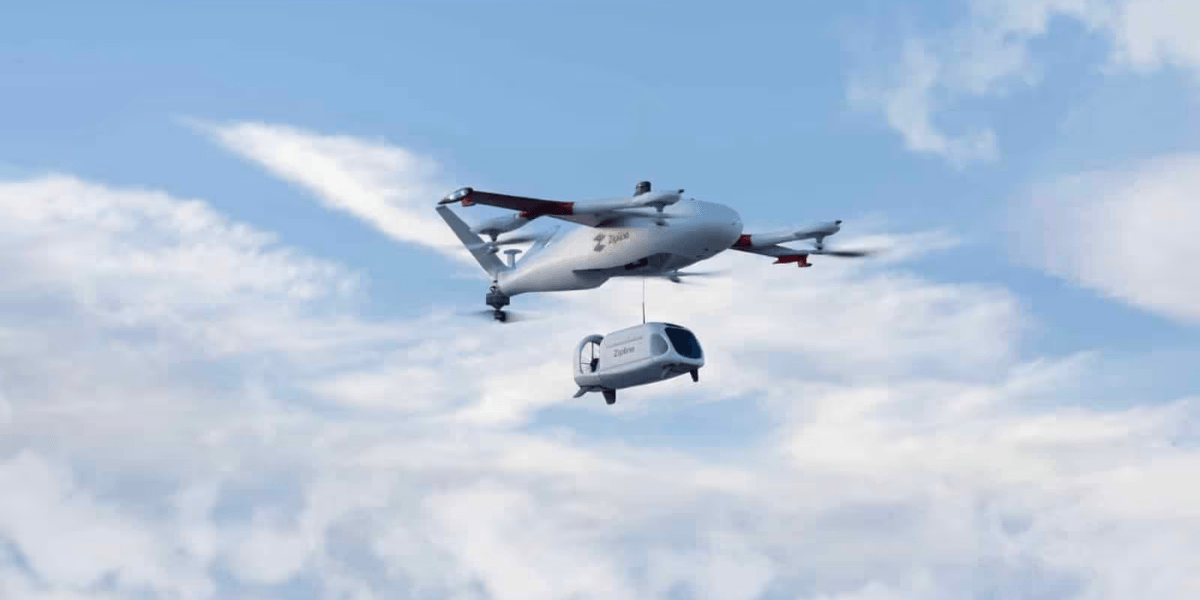
ドローン配送の急先鋒、Zipline(ジップライン)が現在、約10億ドルの新たな資金調達に向けて協議中であると報じられました。注目すべきはその評価額です。2026年1月時点で76億ドルだった企業価値は、それからわずか8ヶ月(2026年9月時点)で、200億ドル(約3兆円)へと急騰しようとしています。
既存投資家のParadigmがこのラウンドをリードすべく協議しており、かつての出資者であるTiger Global Managementも復帰を検討しているといいます。本記事では、この「3兆円の価値」の裏側にある衝撃的な事実と、そこに潜む巨大なリスクを解き明かします。
配送1件につき7,000ドルの価値? 驚異の評価額と実績のギャップ
Ziplineが提示している200億ドルという評価額を、これまでの同社の累計実績で割ると、ある極端な計算結果が導き出されます。
同社の公式サイトによれば、2016年の創業以来の累計配送実績は約300万件です。つまり、今回の評価額に基づけば、配送1件あたり約7,000ドルの価値が付けられている計算になります。2026年1月の評価からわずか8ヶ月で約2.6倍に跳ね上がったこの数字は、投資家が「過去の実績」ではなく、極めて強気な「未来の独占権」に賭けていることを示唆しています。
Uberとの提携が描く「1日100万件」という桁違いの野心
この巨額の評価額を支える最大のエンジンが、2026年8月に発表されたUber Eats(ウーバーイーツ)との戦略的パートナーシップです。
両社が掲げた目標は、2029年末までに「1日100万件」のドローン配送を実現するという、現時点では想像を絶する規模です。Ziplineがこれまでの10年間で積み上げてきた総配送数(約300万件)が、この目標値ではわずか3日分で達成されてしまう計算になります。
特に、Ziplineの主要市場となるテキサス州での事業拡大は急務です。現在、ダラス・フォートワース地区での認可は1日3万件ですが、FAA(連邦航空局)に対し、テキサス州の5つの主要都市圏で1日22万件への引き上げを求めています。この「テキサスの壁」を突破できるかどうかが、200億ドルの妥当性を決める最初の試金石となるでしょう。
技術は準備万端、しかし「書類」が通らない? 規制という最大の壁
Ziplineの成長を阻む最大の障壁は、技術の欠陥ではなく、ワシントンD.C.の「書類仕事」にあります。
現在、ドローンの目視外飛行(BVLOS)を標準化するための新規則「Part 108」が、ホワイトハウスの規制当局で足止めされています。米国運輸省のピート・ミーチャム氏は、この遅れは単なる事務的な停滞ではなく、**「今日の技術を、業界が数十年使い続けることになるルールにどう書き込むか」**という、長期的な規制ビジョンを巡る意図的な議論によるものだと指摘しています。
FAAのRobert Reckert氏は、この規制の現状をアメリカンフットボールの例えを用いて次のように表現しました。
「規制(Part 108)は現在『10ヤードライン(ゴール目前の、最も困難な最終局面)』にあり、年内の公開を期待している」 — Robert Reckert (FAA)
規制が「Part 135(個別の例外認可)」から「Part 108(標準化された運用)」へ移行しない限り、Ziplineのスケールメリットは封印されたままとなります。
経済性のブラックボックス:「Platform 2」で利益は出るのか
投資家が3兆円の価値を認める一方で、Ziplineの収益性は依然としてベールに包まれています。同社は一度も、配送1件あたりのコストや売上高を公開していません。
同社が収益化の鍵として推進しているのが、「Platform 2(P2)」、通称「Charger」と呼ばれる機体を用いた「密度(Density)」戦略です。 これは、特定の都市圏に大量の機体を配置し、1日中フル稼働させることで、拠点あたりの固定コストを数千件の注文に分散させるというモデルです。「血液の配送」という高単価な緊急医療モデルを、低単価な「ブリトーの配送」へ転用した際に、果たしてスプレッドシート上で利益が残るのか。それは、この「密度」が規制の枠内でどこまで高められるかにかかっています。
競合が沈黙する中、あえて「安全性」をさらけ出す透明性の戦略
興味深い事実は、Ziplineが競合他社と比較して異例の「透明性」を見せていることです。 テックメディア「DroneXL」が、機体の故障や安全記録に関する30項目の質問状を主要各社に送った際、AmazonやWing(Google系)が回答を拒否、あるいは沈黙を貫く中で、唯一Ziplineだけが回答を寄せました。
詳細な事故件数の開示こそ避けましたが、パラシュート着陸による安全確保など、エンジニアリングの健全性を自ら語る姿勢は、規制当局や投資家に対する強力なメッセージとなっています。評価額が高まり、社会的な監視が厳しくなるほど、この透明性は同社の「無形の資産」として機能しています。
これはハードウェアへの投資か、それとも「政策」への賭けか?
Ziplineに対する200億ドルの評価額は、純粋なドローン性能への対価ではありません。それは、「ワシントン(規制当局)がYESと言うか」という政治的・規制的なタイミングに対する巨大な賭けです。
皮肉なことに、評価額が上がれば上がるほど、規制上のリスクは高まります。10億ドルもの資金を追加で投じる投資家からの「早期市場投入」への圧力は増し、規制が整う前に無理な運用を強いられるリスクが生じるからです。
直近では、以下の2つの日程がZiplineの運命を左右します。
- 10月11日: テキサス州での配送規模拡大に向けたパブリックコメントの期限。
- 2026年内: 新規則「Part 108」が実際に公開されるか。
もし規制の壁が崩れず、認可が2027年以降にずれ込んだ場合、この「3兆円の価値」はどこへ向かうのでしょうか。Ziplineの真の価値は、大空ではなく、ワシントンの執務室にあるペンの一振りにかかっています。