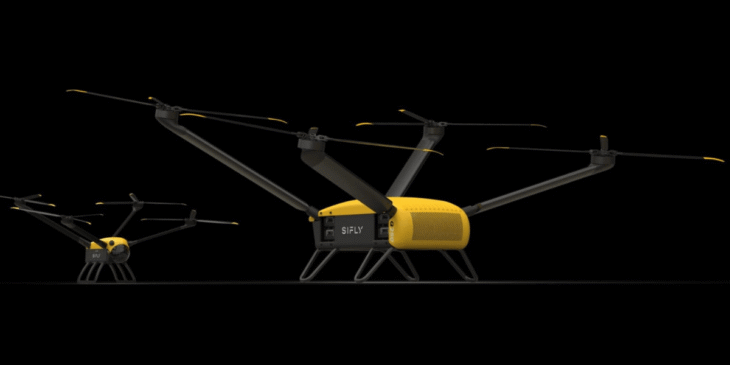
2026年8月現在、シリコンバレーのハードウェア・エコシステムは奇妙な熱気に包まれています。サンタクララに拠点を置くSiFly社が、シリーズAで2,000万ドル(約30億円)の資金調達を完了したというニュースは、一見すれば米国のドローン産業における輝かしい勝利の象徴です。
しかし、そのBOM(部品構成表)を詳細に検証すると、そこには「米国製」というラベルを維持するために払わなければならない、極めて不都合な真実が隠されています。2025年のQ4に予定されていた出荷をすでに5四半期も延期している同社にとって、この資金は2027年の出荷に向けた「18ヶ月の延命措置(ランウェイ)」に過ぎません。規制と実務の乖離を、サプライチェーンの専門的な視点から解剖します。
「米国製」ラベルの下で回転する中国製モーター
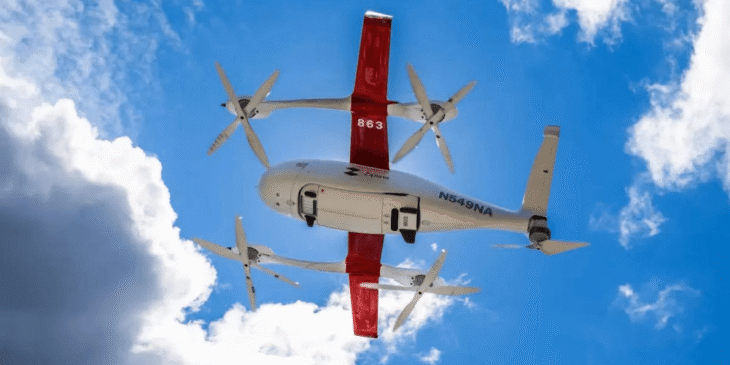
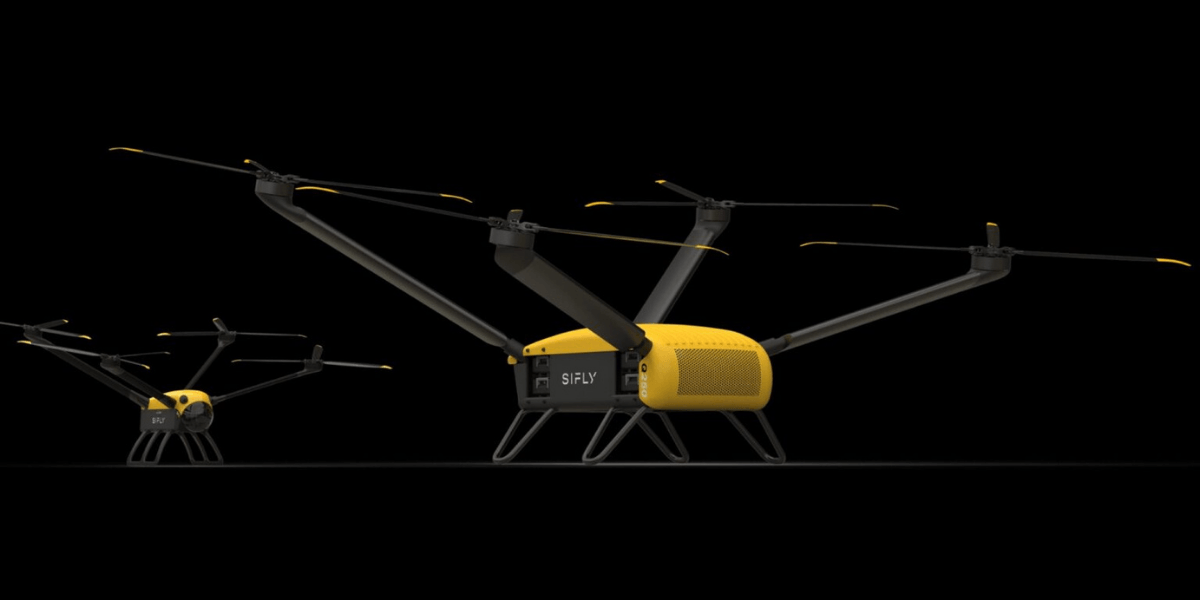
SiFlyの最新機「Q12」はNDAA(国防権限法)準拠を謳っていますが、その推進力の核となるモーターは依然として中国製です。ここに、現代のドローン製造における最大の「規制上の裁定取引(Regulatory Arbitrage)」が存在します。
現行のNDAA規制は、カメラや無線機といった「データ送信の出口」となる部品の産地は厳格に制限していますが、モーターのような「推進系部品」の産地については、皮肉なことに見て見ぬふりをしているのが現状です。ブライアン・ヒンマンCEOは、米国での垂直統合(自社生産)を目指す上での経済的な壁を、次のように冷徹に指摘しています。
「グローバルに調達された部品を使ってこれらのモーターを米国で組み立てると、約3倍のコストがかかるだろう。(Assembling those motors in the United States from globally sourced parts would cost roughly three times as much.)」
さらに、国内調達ルール(Domestic-content rules)を厳格に適用すれば、コストはさらに跳ね上がります。つまり、現在の「米国製」とは、安価な中国製モーターを法的に許容される範囲内でパッケージングし直しているに過ぎないのです。
「物理的に不可能」な100%国産化への壁
米軍は今や、単なる組み立てだけでなく、「米国の土壌から採掘された金属」を使用した部品製造を強く求めています。しかし、SiFlyがサニーベールに建設を計画している15,000平方フィートの製造拠点を以てしても、この要求に応えることは不可能です。
特にモーターに不可欠なネオジム磁石やレアアースの中流工程(ミッドストリーム処理)は、依然として中国が独占的な支配権を握っています。ヒンマン氏が突きつけるのは、政策論ではなく「物理法則」の限界です。
「高性能な磁石を作るにはレアアースが必要だ。それは現在、物理的に不可能なのだ。(We need rare earths to make good magnets. That’s just not physically possible today.)」
この言葉は、米国が原材料レベルでの独立を達成できない限り、真の国産ドローンは絵に描いた餅であることを示唆しています。
ギネス記録が証明する性能と、容赦ない「納期の壁」
Q12のポテンシャル自体は本物です。2025年7月26日、サリナスバレーで行われた飛行試験において、3時間11分という長時間飛行のギネス世界記録を樹立しました。しかし、どれほど優れた記録も、出荷されなければ意味を持ちません。
当初の2025年Q4という出荷目標は崩れ去り、現在のターゲットは2027年第1四半期へと後退しています。当初の予定から5四半期も遅れているという事実は、スタートアップにとって致命的な信頼性の欠如を意味します。ヒンマンCEO自身も認めている通り、「大量のユニットが出荷され、ユーザーによって検証されるまでは、誰もドローンメーカーを真に受けない」のが、この業界の容赦ないルールです。
規制が依存先を「見えない層」へ押し下げているだけという逆説
DJIの排除といった米政府の強硬な規制は、皮肉にもSiFlyへの需要を強制的に押し上げ、今回の資金調達を成功させました。しかし、これはサプライチェーンの脆弱性を根本から解決するものではありません。
かつて中国の制裁によって供給を断たれた「Skydioのバッテリー危機」は、米国のドローン産業にとっての重大な警告(ワーニングショット)となりました。DroneXLの分析が指摘するように、中国製ドローンを禁止しても、国内の製造基盤が育っていない現状では、依存の構造がBOMの「より深い階層(より見えにくい層)」へと沈潜しただけなのです。
これは、戦略的な自立ではなく、単に中国依存を隠蔽し、かつ製品コストを3倍にするという、極めて不合理な結果を招いています。
2027年春、私たちは真の「米国製」を目撃できるか?
SiFlyの真の命運は、サニーベールの工場から最初の1,000台がロールアウトする2027年第1四半期に決まります。今回の資金調達で得た18ヶ月のランウェイが尽きる前に、彼らは「収益を生む製品」を実際に顧客の手へ届けなければなりません。
私たちは自問する必要があります。中国製を排除し、多額の補助金や投資を投じるだけで、本当に強固なサプライチェーンを構築できているのでしょうか?それとも単に、中国製部品を「より高価にパッケージングする手法」を編み出しただけなのではないか。
2027年春、空を舞うQ12のモーターが、真に自由な競争から生まれたものか、それともジレンマの上に成立した「砂上の楼閣」なのか。その答えが、米国のドローン産業の未来を決定づけることになるでしょう。