莫大な資金が投入されるAIおよび防衛テクノロジー分野において、いま「何が本当の価値を決めるのか」という根本的な問いが突きつけられています。洗練されたプレゼンテーション資料や野心的な目標数値だけで巨額の評価額を叩き出すスタートアップが相次ぐ中、市場の評価基準は「実戦における実効性」へと急速にシフトし始めています。
その地殻変動を象徴するニュースが2026年9月に飛び込んできました。ポルトガルと英国を拠点とするAI監視ドローンメーカー「Tekever(テケバー)」が、5億8000万ドル(約5.8億ドル)規模のシリーズD資金調達の第1回クロージングを実施し、企業評価額が64億ドル(約6.4Bドル)に達したと発表したのです。
単なる新興企業の枠を超え、防衛テック界の新たな巨人へと躍進するTekever。同社がなぜこれほどまでの高評価を獲得し、米国の世界的機関投資家を引きつけることができたのか、その背景を分析します。
米国機関投資家の巨頭が動いた:16ヶ月で評価額4倍、異例の欧州直接投資
今回のシリーズD調達ラウンドを主導したのは、世界的投資運用のベイリー・ギフォード(Baillie Gifford)と、カリフォルニア大学投資オフィス(UC Investments)です。中でも特筆すべきは、米国屈指の資金力を誇るカリフォルニア大学投資オフィスにとって、本件が「欧州企業への初の直接投資」となった点です。
Tekeverの企業価値の急上昇プロセスは、現在の防衛テック市場でも群を抜いています。
- 2024年11月: 米国市場への本格進出を目的として7400万ドルを調達。
- 2025年5月: 評価額が10億ポンド(約13億ドル)を超え、ユニコーン企業の仲間入りを果たす。
- 2026年9月: 評価額64億ドルを達成(ユニコーン化からわずか16ヶ月で評価額が4倍以上に急激に跳ね上がる)。
リスクに対して極めて慎重な米国の大型機関投資家が、欧州の防衛テックへ初めて直接的な投資を決断したというファクトは、Tekeverが期待感(ハイプ)だけで語られるスタートアップではなく、事業の成長性と投資価値において極めて高い確実性を備えていると判断されたことを明確に裏付けています。
14億ポンドの巨額失敗を塗り替える:英国陸軍が頼った「AR5」と新契約
今回の巨額評価額のバックボーンとなったのが、英国国防省(MoD)との間で締結された歴史的な大型調達契約です。
英国政府はかつて、無人偵察機「Watchkeeper」54機に対して14億ポンド(約1.4B£)もの国税を投じました。しかし、2014年の導入以降、実際の実戦配備・運用には至らず、実質的な失敗プロジェクトとして厳しい批判を浴び続けていました。
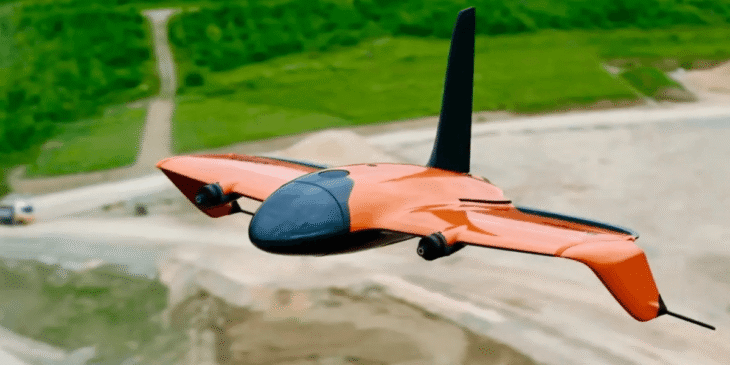
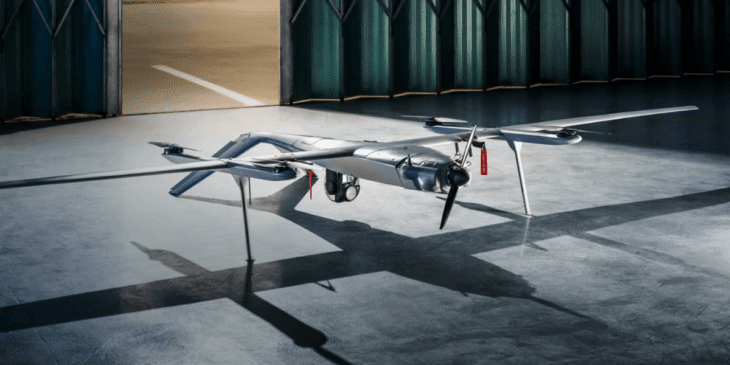
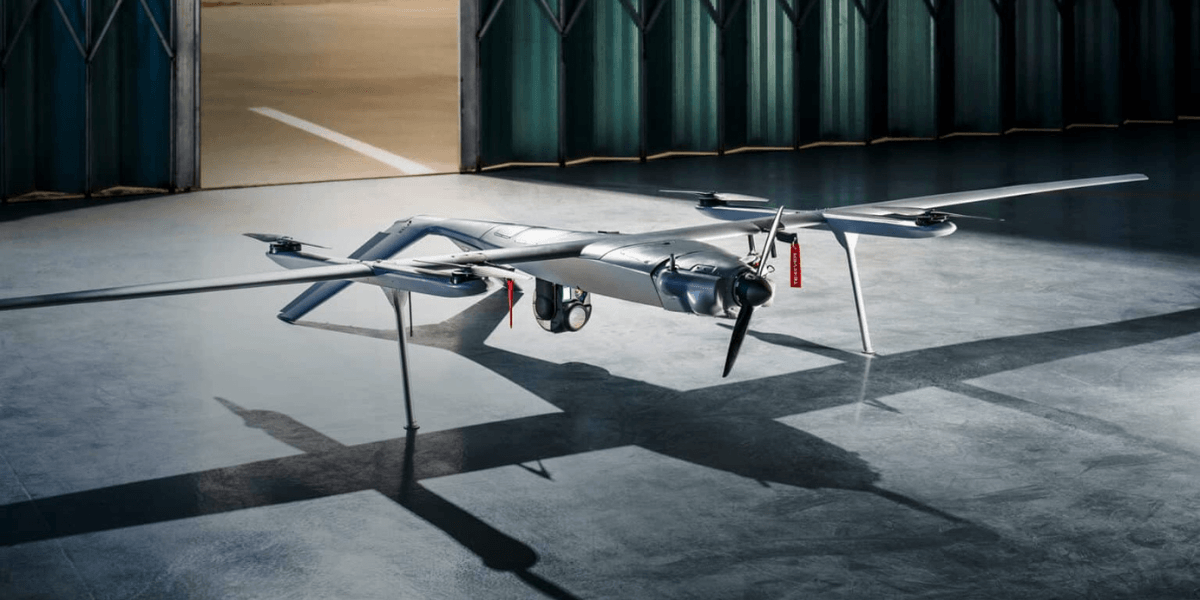
この痛烈な反省を踏まえ、英国国防省が次世代監視プログラム「CORVUS」の主軸として新たに白羽の矢を立てたのが、TekeverのAI搭載ドローン「AR5」です。
- 契約内容: 最大4億ポンド(約5億3000万ドル)、10年間の長期契約(2026年9月16日署名)。
- 配備計画: 初期6機をスウィンドン(Swindon)工場にて製造・発注し、2026年後半より順次配備を開始。2029年までに最大24機を順次配備予定。
- 機体スペック: 最大110ポンド(50kg)の高度なカメラおよびセンサー類を搭載可能。
巨額の予算失敗を経験し、ドローン調達に対して誰よりも厳しい姿勢をとっていた英国陸軍が、最終的にTekeverを選び取ったインパクトは絶大です。
新たに投資家として参画したマーリン・アドバイザーズ(Merlyn Advisors)のポートフォリオマネージャーであり、元英国国防相のベン・ウォレス氏は次のようにコメントしています。
「Tekeverには3つすべてを実行できる証明された実績がある」
ウォレス氏の言う「3つ」とは、「迅速な革新(innovate fast)」「産業規模での拡大(scale industrially)」そして「運用上のニーズの充足(meet operational needs)」であり、同社が軍の過酷な要求水準を満たす稀有な存在であることを強調しています。
プレゼン資料ではなく「戦場の5万時間」:反転した投資のロジック
多くの防衛AIスタートアップは、洗練されたプレゼンテーション資料とプロトタイプ段階の理論値によって多額の資金を集めてきました。しかし、欧州の防衛テック領域における資金調達と実績の順序を比較すると、Tekeverの異質性が浮き彫りになります。
競合企業の動きを見ると、実戦・テスト段階での苦戦が報じられながらも巨額の資金を集めるケースが目立ちます。 たとえば、ドイツのHelsingは2026年7月に評価額18億ドルで資金調達を行いましたが、同社の「HX-2」ドローンはウクライナ・ドンバス地域での実戦テストにおいて14個の目標中5個しか命中しなかったと報じられました(同社は否認)。また、ピーター・ティール氏が支援するStark Defenceは、2025年10月の英独軍とのテストで攻撃ドローンが4回中4回とも目標を外し失敗したものの、2026年6月に5億ユーロを調達しています。
これら「実戦結果の前に資金が集まる」一般的な欧州防衛テックの構図に対し、Tekeverは「過酷な実戦結果を積み上げた後に大型契約と資金を獲得する」という逆転のロジック(”The order ran the other way”)を体現しています。
Tekeverのフラッグシップ機であるAR5をはじめとする監視ドローン群は、2022年以降、ウクライナの戦場で50,000時間以上の運用飛行実績を叩き出しています。英国陸軍がWatchkeeperの失敗を経てなお次世代プログラムを委ねた最大の理由は、机上の空論ではなく、戦場の過酷な電子戦環境下で鍛え抜かれた5万時間という圧倒的な現実のデータ(トラックレコード)が存在したからにほかなりません。
M&Aと業界再編のリーダーへ:技術買収とグローバル侵攻の布石
Tekeverの最高経営責任者(CEO)リカルド・メンデス氏は、防衛テクノロジー市場が今後数年間で強力に統合(コンソリデーション)されていくという見通しを示しています。今回調達した5億8000万ドルは、まさにこの業界再編を主導するためのM&A資金として投入されます。
すでに同社は具体的なロールアップ(業界統合)戦略を加速させています。
- Flowcopterの買収: 2026年9月1日、スコットランド・エディンバラのFlowcopter社を買収。同社が持つ独自の油圧伝達技術は、少なくとも441ポンド(200kg)の物資を311マイル(500km)運搬可能なTekeverの最新大型ドローン「AR6」の動力源として直接組み込まれます。
- Threod Systemsとの戦略的パートナーシップ: 2026年9月22日、エストニアのドローンメーカーThreod Systemsと長期協力に関する覚書(MOU)を締結。Threodは2024年の売上高が前年比87%増の3800万ユーロに達し、2025年7月時点で売却(身売り)の可能性を模索していたと報じられています。単なる業務提携にとどまらず、将来的な買収や業界統合に向けた決定的な伏線と見ることができます。
- 米国市場への本格侵攻: 2026年5月、米国のパートナーおよびエンドユーザー支援を目的として、ノースカロライナ州フェイエットビルに同社初となる米オフィスを開設。グループ全体の従業員数はすでに1,500人を超えています。
独自の技術を持つ有望企業を買収して自社機体に統合し、欧州の主要ドローンメーカーを傘下・連携下に収めながら、カリフォルニア大学の資金背景をもって米国市場へ進出する——Tekeverは防衛テック業界における統合プラットフォームとしての地位を着々と固めています。
実効性が試されるAI時代のテクノロジー投資
Tekeverが達成した64億ドルという評価額と急成長のプロセスは、防衛AI業界における投資トレンドの歴史的な転換点を提示しています。
これまで防衛テック分野では、華々しいAI構想や理論上のスペックといった「期待値」が評価を牽引する側面が目立ちました。しかし、ウクライナでの過酷な5万時間の実戦データと、英国陸軍による極めて厳しい調達監査を突破したTekeverの躍進は、「実際に戦場で機能する実効性」こそがプロダクトの真の価値であると証明しました。
実力以上の評価(ハイプ)が先行してきた防衛AI業界において、現場の実績に基づいたTekeverの成功は、今後のテック投資の新しい基準となるのでしょうか?同社が主導する業界再編とグローバル市場での展開から、今後も目が離せません。